 堀 亜砂子
想いと豊かさを未来へ繋ぐ案内人
相続対策コンサルタント
堀亜砂子です!
「自分が亡くなったら、財産を社会のために役立てたい」
そんな想いから、遺言によって公益法人やNPO法人などに財産を遺す「遺贈寄付」を考える方もいます。
以前、ユニセフのCMをきっかけに、遺贈寄付についてブログに書きました。

遺贈寄付は、自分が築いてきた財産を、自分の亡き後も社会のために活かしてもらうことができる一つの方法です。
一方で、実際に遺贈を行うとなると、
「相続人がいる場合はどうなるのか」
「不動産を寄付することはできるのか」
「受け取った法人ではどのような税務処理になるのか」
など、事前に考えておかなければならないことも少なくありません。
そんな遺贈寄付を考えるうえで、興味深い文書回答事例が2026年10月1日、東京国税局から公表されました。
(回答は2026年6月9日付)
ざっくり言うと、公益財団法人が全財産の遺贈を受けた後、相続人から遺留分侵害額請求を受けて金銭を支払った場合、その金額を法人の収益事業の経費(損金)にできるのかという内容です。
公益財団法人に全財産を遺贈したら、その後どうなる?
今回の事例では、被相続人が公正証書遺言を作成し、公益財団法人にすべての財産を包括遺贈することとしていました。
遺贈された財産には、現金・預貯金、賃貸用建物、その敷地に関する借地権などが含まれていました。
公益財団法人は、この賃貸用建物を引き継ぎ、その後も賃貸事業を行います。
不動産貸付業は、法人税法上、この公益財団法人の収益事業に該当します。
公益法人等については、一般の法人と異なり、すべての所得が法人税の課税対象になるわけではなく、原則として収益事業から生じた所得について法人税が課税される仕組みになっています。
ところが、この遺贈にはもう一つ問題がありました。被相続人には、遺留分を有する相続人がいたのです。
そこで相続人から遺留分侵害額請求を受け、公益財団法人は金銭を支払うことになりました。
「全財産を遺贈」しても遺留分の問題は残る
ここで、遺留分について少し確認しておきます。
遺留分とは、一定の相続人に法律上保障されている最低限の取り分のことです。
配偶者や子、場合によっては父母などの直系尊属には遺留分がありますが、兄弟姉妹には遺留分はありません。
現在の民法では、遺留分を侵害された相続人は、遺贈などを受けた者に対して金銭による遺留分侵害額請求をすることができます。
つまり今回の場合、公益財団法人は財産を受け取る一方で、相続人からの請求を受け、遺留分侵害額に相当する金銭を支払うことになりました。「全財産を遺贈して、それで終わり」というわけにはいかなかったのです。
賃貸不動産を受け取っても、遺留分の支払いは「経費」にならない
今回の文書回答事例で確認されたのが、その遺留分侵害額の支払いを税務上どのように扱うのかという点です。
遺贈された財産の中には賃貸用建物があり、その建物から生じる賃料収入は公益財団法人の収益事業の収入になります。
一方、相続人に支払う遺留分侵害額について、照会者である公益財団法人は、収益事業から生ずる所得の金額の計算上、損金の額には算入されないと考え、その取扱いについて東京国税局に照会しました。
これに対し東京国税局は、照会された事実関係を前提とする限り、その考え方(遺留分侵害額の支払いは損金の額に算入されない)で差し支えないと回答しています。
遺留分侵害額の支払いは、賃貸事業を行うために直接必要となる費用でもなければ、賃貸事業そのものから生じた損失でもないとされています。
遺留分侵害額の支払いが生じるのは、「賃貸事業を行ったから」ではなく、遺留分を侵害する遺贈があり、遺留分権利者が請求権を行使したからです。
したがって、遺留分侵害額として支払った金額は、公益財団法人の収益事業から生ずる所得の金額の計算上、損金の額に算入することはできないという結論になります。
賃貸不動産に対応する部分だけを按分して経費にすることも認められていません。
これは実務的には重要なポイントと言えるでしょう。
なお、今回の文書回答は、照会された具体的な事実関係を前提とした東京国税局の見解です。
東京国税局も、事実関係が異なる場合には異なる税務上の取扱いとなる可能性があること、また、この回答が申告内容を拘束するものではないことを明記しています。
今回のケースでは、公益財団法人への包括遺贈、収益事業としての不動産貸付、遺留分侵害額の支払いという事実関係が前提となっています。
「全財産を寄付したい」という想いだけでは完結しない
遺贈寄付では、どうしても「どこに財産を遺したいか」という遺贈者側の想いに目が向きます。
でも、実際にはそれだけでは足りず、受け取る側で何が起こるのかまで考えておく必要があります。
たとえば、今回の事例のように公益財団法人へ遺贈する財産が1億円あったとしても、その大部分が不動産で、遺留分侵害額として多額の金銭を支払わなければならないとしたらどうでしょう。遺贈先の法人には、その支払いのための現金が必要になります。
受け取った不動産をすぐに売却できるとは限りません。
法人側の規定や財産の利用目的によっては、簡単に処分できないケースも考えられます。
売却時の税務についても別途確認が必要です。
遺贈する側から見ると、「これだけの財産を寄付するのだから大丈夫だろう」と思っていても、受け取る法人側では、遺留分侵害額をどの資金から支払うのかという問題が生じる可能性があります。
不動産を遺贈するときには「現金をどうするか」も重要
特に注意したいのは、財産の多くを不動産が占める場合です。
不動産には大きな価値があっても、そのままでは遺留分侵害額の支払いには使えません。
そのため、遺贈寄付を考える際には、財産総額だけでなく、
- 遺留分を有する相続人がいるのか
- 遺留分の総額はどの程度になるのか
- 遺贈先の法人がどの財産を受け取ることができるのか
- 不動産を受け取った後、保有し続けるのか、売却できるのか
- 遺留分侵害額を支払うための現金をどう確保するのか
- 売却する場合の時期や税務上の取扱いはどうなるのか
といったところまで確認しておく必要があります。
場合によっては、「全財産を一つの法人に遺贈する」という方法だけではなく、一部を遺贈する、現金と不動産の配分を考える、生命保険などを活用して資金を準備する、といった方法も検討の余地があります。
そして何より、遺言を作成する前に、遺贈先となる法人に相談しておくことも大切です。
遺贈先となる法人によって、どのような財産でも必ず受け取ってもらえるとは限らないからです。
財産を社会に遺す方法は、遺贈寄付だけではない
財産を社会のために活かす方法としては、遺贈寄付以外にもさまざまな選択肢があります。
その一つが公益信託です。
公益信託制度については、制度そのものが大きく変わることになり、以前こちらのブログでも取り上げました。
公益法人などへの遺贈と公益信託では仕組みは異なりますが、自分の財産を亡くなった後、社会のためにどのように役立ててもらうかという点では共通するところがあります。
「誰に財産を遺すか」だけではなく、「どのような形で未来につなぐか」という視点も、これからの相続ではますます大切になっていくのではないかと思います。
遺贈寄付も「想い」と「現実」の両方から
遺贈寄付には、「自分の財産を社会に役立ててほしい」という、とても大切な想いがあります。
一方で、その想いをきちんと実現するためには、法律や税務、そして実際に財産を受け取る側の事情も考えておかなければなりません。
今回の文書回答事例は、「何を遺すか」だけではなく、「受け取った後に何が起こるか」まで考えて設計することが大切ということを改めて考えさせる事例だと思います。
相続というと、「誰がいくら受け取るのか」という話になりがちですが、財産を社会に託す場合でも、その先にはやはり人や組織があり、現実の手続きやお金の動きがあります。
想いを本当に未来につなげるためには、その想いを実現できる形に整えておくこと。
それもまた、生前にできる大切な相続の準備なのだと思います。
【お知らせ】
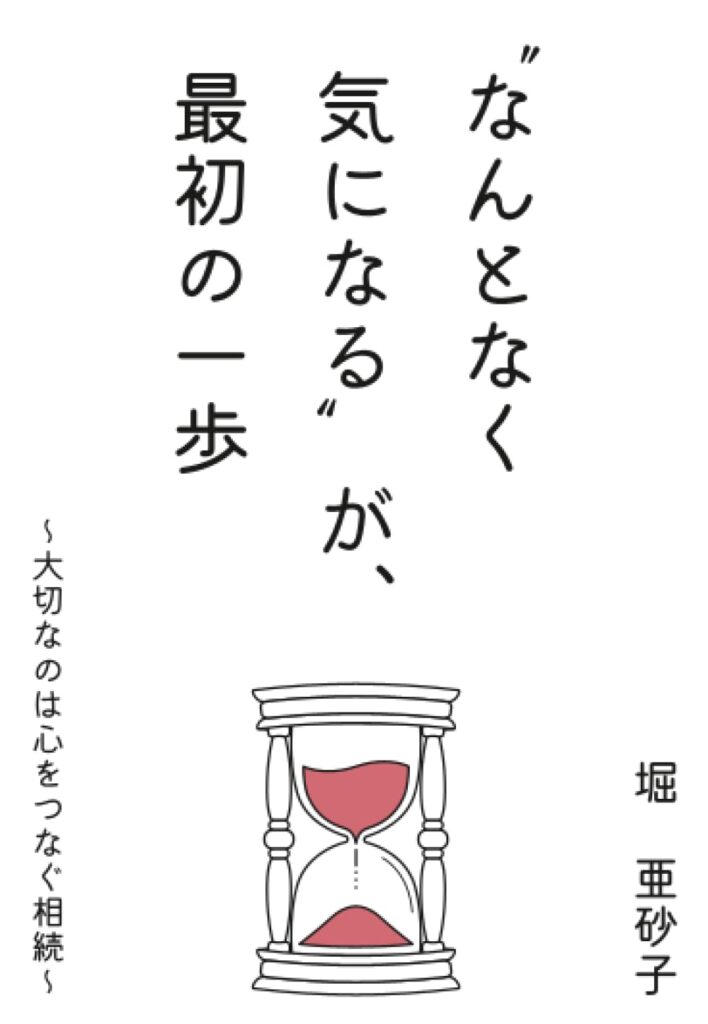
このたび、書籍『“なんとなく気になる”が、最初の一歩~大切なのは心をつなぐ相続~』を出版しました。
相続を、財産や手続きだけでなく、想いや愛情を未来へつなぎ、今を大切に生きるための機会と捉えた一冊です。
相続について「なんとなく気になる」と感じたときに、ぜひ手に取っていただけたら嬉しいです。
“なんとなく気になる”が、最初の一歩 ~大切なのは心をつなぐ相続~
「突然の別れ」は、誰にとっても他人事ではありません。
だからこそ、“その時”が来る前に、できる準備を。
あなたやご家族の大切な想いを、
静かに、でも確かに未来へつなげるために─
相続や生前対策に関するご相談はお気軽にどうぞ!
イベントやお得な情報をメルマガやLINE公式からご案内しています!
★「想いと豊かさを未来へ繫ぐメルマガ」
相続・生前対策や税制改正など、ブログでは書ききれない情報や、そのとき感じたことを隔週でお届けしています。
ご登録プレゼント受け取ってください🎁
その1「生前対策はじめの一歩チェックシート」
その2「相続トラブルを防ぐための3つのステップ」
★LINE公式
ご登録で相談料が割引になります🎁
★はじめの一歩にぜひどうぞ【note記事】
\生前対策 “はじめの一歩” /
専門家に相談する前に 家族で相続を考える「3つの質問」
※画像をクリック!
