 堀 亜砂子
想いと豊かさを未来へ繋ぐ案内人
相続対策コンサルタント
堀亜砂子です!
税務行政のデジタル化が進む中、税務調査の進め方にも変化が生じています。
2026年10月13日、国税庁は「税務調査等における帳簿等データの提出依頼等に関するQ&A」を公表しました。
今回は、このQ&Aから、特に納税者に関係の深いポイントを取り上げてみたいと思います。
税務調査の前に帳簿データを提出する取組とは?
国税庁では、2026年7月から、実地の税務調査に先立って、納税者に帳簿等の電子データの提出を依頼する取組を進めています。例えば、会計ソフトで作成した帳簿データなどを事前に提出してもらい、税務署側で確認を進めておくというものです。
これまで実地調査の際に行っていた帳簿の確認作業の一部を事前に済ませることで、調査の効率化を図り、納税者が調査に対応する時間を短縮することが期待されています。(Q&A問1参照)
確かに、調査官が事務所などに滞在する時間が短くなれば、納税者にとってもメリットがありますが、帳簿データを事前に提出することに、抵抗を感じる方もいるのではないでしょうか。
データの提出依頼は、原則として「事前通知」の後
今回のQ&Aで確認しておきたいのが、データの提出を依頼するタイミングです。
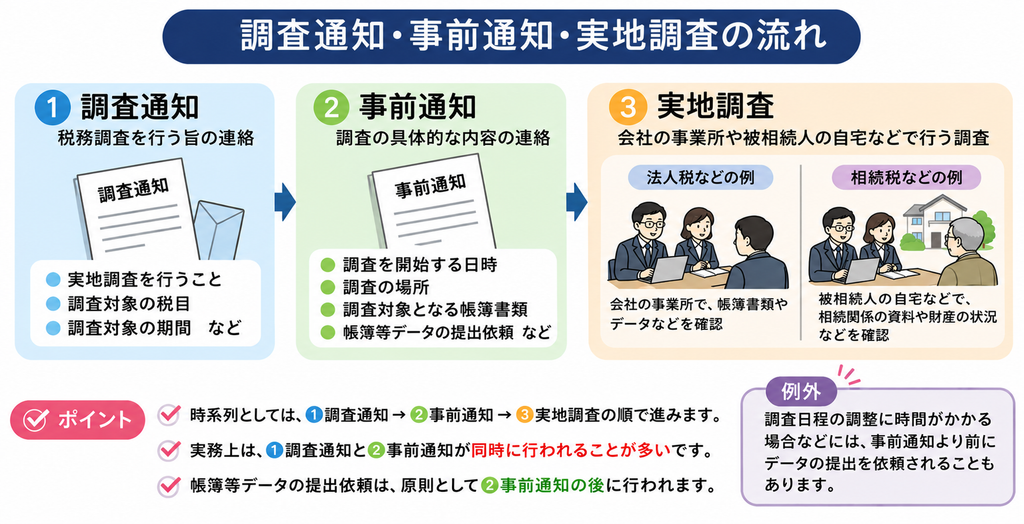
国税庁は、実地調査を予定している場合、帳簿等データの提出依頼は、原則として税務調査の「事前通知」の後に行うと説明しています。
ここでいう事前通知は、いわゆる「調査通知」とは別の概念です。
調査通知は、実地調査を行う旨や調査対象税目、対象期間などを知らせるものですが、事前通知では、調査を開始する日時や場所、調査対象となる帳簿書類など、より具体的な事項が通知されます。
調査通知と事前通知は同時に行われることも多いです。
したがって、帳簿等データの提出依頼が原則として「事前通知後」に行われるという点は、調査通知との違いも踏まえて理解しておきたいところです。
ただし、調査日程の調整に時間がかかる場合などには、例外的に事前通知より前にデータの提出を依頼することもあるとされています。(Q&A問1・2参照)
提出を断ったら、罰則がある?
気になるのは、帳簿データの提出を求められた場合、必ず応じなければならないのかという点です。
今回のQ&Aでは、実地調査前の帳簿データの提出依頼も、国税通則法に基づく質問検査権の行使に当たるとされています。
そのため、正当な理由なく提出依頼に応じない場合には、同法第128条に規定する罰則の対象となる可能性があります。
ただし、国税庁は、提出依頼に応じないという事実だけで罰則が適用されるものではなく、強権的に提出を求めることもないと説明しています。今回の取組は、あくまでも納税者の理解と協力の下、その承諾を得て実施するものとされています。(Q&A問5参照)
セキュリティ上の不安などがある場合には、書面での提出や実地調査時の提示・提出など、対応方法について調査担当者と相談することが考えられます。
もっとも、国税庁は、事前に電子データを提出することで分析・検証が円滑になり、調査期間の短縮にもつながるとして、可能な限りデータによる提出への協力を求めています。(Q&A問6参照)
データを提出した後に修正申告をしたら?
もう一つ、税務上重要なのが、修正申告と加算税の関係です。
修正申告をした場合の過少申告加算税は、税務調査との関係で、そのタイミングによって取扱いが異なります。
原則として、調査通知前で、更正を予知していない段階の修正申告であれば過少申告加算税はかかりません。
一方、調査通知後であっても更正を予知する前であれば5%、更正を予知した後であれば10%となります(一定の税額を超える部分には加重措置があります)。
では、税務署に帳簿データを提出した時点で、すでに「更正を予知した」ことになるのでしょうか。
今回のQ&Aでは、帳簿等データを提出したという事実だけをもって、更正があるべきことを予知したことにはならないとの考え方が示されています。
つまり、帳簿データを提出したかどうかだけで判断されるのではなく、調査の進展や具体的な事実関係によって取扱いが異なるということです。(Q&A問8参照)
提出したデータは、その後どうなる?
帳簿データには、取引先や取引金額など、事業に関するさまざまな情報が含まれています。一度提出したデータがどのように保管され、何に利用されるのかも気になるところです。
今回のQ&Aでは、提出されたデータは国税庁の行政文書管理規則等に従って管理され、保存期間が満了した後に消去されることが説明されています。
例えば、課税処分の証拠として保存が必要なデータについては、通常7年の保存期間が設定されます。また、アクセス権限の設定や必要に応じた暗号化など、情報管理上の措置も講じられるとされています。(Q&A問9~11参照)
さらに、提出された帳簿データは、他の事案の税務調査や行政指導にも活用されることがあります。国税庁は、こうした利用について、個人情報保護法に規定する利用目的の範囲内であるとの考え方を示しています。(Q&A問12参照)
提出したデータは、必ずしも当初の調査だけに利用されるとは限りません。
データを提出する際には、その取扱いについても理解しておきたいものです。
税務調査もオンラインの時代へ
今回のQ&Aには、Microsoft Teamsを利用したオンライン調査についての説明もあります。
例えば、Teamsを使って数時間にわたり面談を行った場合、それが税法上の「実地の調査」に当たるのかという問題です。
国税庁は、オンライン面談は実際に納税者の事務所などに赴くものではないため、基本的には実地の調査には当たらないとの考え方を示しています。(Q&A問13参照)
また、Teamsの画面共有機能を利用して帳簿書類等を示すことも、調査担当者が内容を確認できる状態であれば、質問検査権に基づく「提示」として認められます。
ただし、Teamsのチャットや録音・録画、文字起こし機能などについては、守秘義務の観点から利用を控えるよう求められています。(Q&A問14参照)
調査担当者の身分証明書についても、納税者から請求があれば、カメラ機能を利用して提示する取扱いです。
(Q&A問15参照)
なお、オンラインストレージサービス(PrimeDrive)を利用して帳簿等データを提出した場合には、国税通則法上の「留置き(納税者から提出を受けた物件を税務署等の庁舎において占有する状態を指す)」には該当しないとされています。
(Q&A問16参照)
税務調査といえば、調査官が事務所を訪れ、帳簿や資料を確認する光景を思い浮かべる方が多いかもしれませんが、調査の方法そのものが、少しずつ変わってきているようです。
税務調査のオンライン化については、これまでもブログで取り上げてきました。
制度の動きだけでなく、かつてFAXで資料をやり取りしていた頃のことも振り返っています。


デジタル化で便利になる一方で
税務行政のデジタル化によって、納税者の負担が軽くなるのであれば、それは歓迎すべきことだと思います。
ただ、効率化が進むほど、納税者に求められる対応や、提出した情報の取扱いについて、十分な説明が必要になるのではないでしょうか。
税務調査は、納税者と税務当局の双方にとって、決して負担の小さなものではありません。
だからこそ、調査の効率化だけでなく、納税者の権利や手続の透明性にも目を向ける必要があると思います。
税務署からデータの提出を求められたとき、何も考えずに応じるのでも、むやみに拒むのでもなく、まずはその趣旨や取扱いを理解すること。
税務行政のデジタル化が進む中で、便利さだけでなく、納税者の権利や情報の適切な管理にも十分な配慮がなされ、安心して調査に対応できる環境が整っていくことを期待したいと思います。
【お知らせ】
このたび、書籍『“なんとなく気になる”が、最初の一歩~大切なのは心をつなぐ相続~』を出版しました。
相続を、財産や手続きだけでなく、想いや愛情を未来へつなぎ、今を大切に生きるための機会と捉えた一冊です。
相続について「なんとなく気になる」と感じたときに、ぜひ手に取っていただけたら嬉しいです。
“なんとなく気になる”が、最初の一歩 ~大切なのは心をつなぐ相続~

「突然の別れ」は、誰にとっても他人事ではありません。
だからこそ、“その時”が来る前に、できる準備を。
あなたやご家族の大切な想いを、
静かに、でも確かに未来へつなげるために─
相続や生前対策に関するご相談はお気軽にどうぞ!
イベントやお得な情報をメルマガやLINE公式からご案内しています!
★「想いと豊かさを未来へ繫ぐメルマガ」
相続・生前対策や税制改正など、ブログでは書ききれない情報や、そのとき感じたことを隔週でお届けしています。
ご登録プレゼント受け取ってください🎁
その1「生前対策はじめの一歩チェックシート」
その2「相続トラブルを防ぐための3つのステップ」
★LINE公式
ご登録で相談料が割引になります🎁
★はじめの一歩にぜひどうぞ【note記事】
\生前対策 “はじめの一歩” /
専門家に相談する前に 家族で相続を考える「3つの質問」
※画像をクリック!
