 堀 亜砂子
想いと豊かさを未来へ繋ぐ案内人
相続対策コンサルタント
堀亜砂子です!
「税金が安くなる、いい方法がありますよ」
そんな話を持ちかけられたら、どう感じますか?
税金はできるだけ少なくしたい。そう考えるのは、ごく自然なことだと思います。
税制上認められた特例や優遇措置を活用することも、決して悪いことではありません。
ただし、税金を減らすために、いくつもの取引を組み合わせたり、通常は行わないような方法を使ったりすることで、思わぬ問題が生じる場合もあります。
今回は、政府税制調査会で取り上げられた「租税回避」の問題をきっかけに、節税と相続対策について考えてみたいと思います。
政府税調が取り上げた「租税回避スキーム」
2026年10月20日、政府税制調査会の「第5回 経済社会のデジタル化への対応と納税環境整備に関する専門家会合」が開催されました。この日の資料のひとつが、財務省・国税庁による「租税回避等への対応」です。
「租税回避」という言葉は、あまり馴染みがないかもしれませんが、一般に、税負担を減らすために、税法が想定していないような取引や仕組みを利用することをいいます。
ここで区別しておきたいのは、法律に従って税負担を軽減する「節税」と、税金を納めないために所得を隠したり、架空の経費を計上したりする「脱税」です。
租税回避は、そのどちらとも必ずしも同じではありません。
個々の取引が法律上認められているように見えても、その組み合わせ方などによって税務上の問題が生じることがあります。
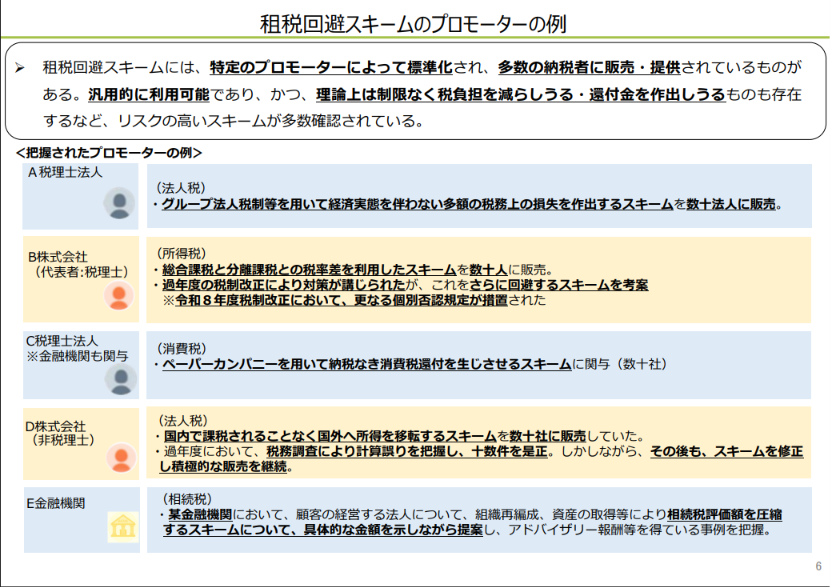
今回の資料では、租税回避のための仕組みを考案し、顧客に提案する事業者の事例も取り上げられています。
こうした事業者は「プロモーター」と呼ばれ、税理士法人やコンサルティング会社、金融機関などが関わるケースもあります。
税金を減らすための複雑な仕組みが、ひとつの「商品」のように提供されているわけです。
相続税の評価額を下げる仕組みも
今回の資料では、相続税に関する事例も紹介されています。
企業オーナーなどに対して、会社の組織再編や資産の取得を組み合わせ、相続税の計算上の評価額を引き下げる方法を提案するケースです。 (下記「E金融機関」のケース)
相続税は、亡くなった方が残した財産の価額をもとに計算します。
ところが、同じような経済的価値を持つ財産であっても、その種類や保有の仕方によって、相続税の計算上の評価額が異なることがあります。
例えば、現金を不動産に換えると、相続税評価額が現金の額面より低くなる場合があります。
このような評価の仕組みを踏まえて、相続対策を検討すること自体は珍しくありません。
ただし、相続税の評価額を下げられるからといって、その対策が本当に必要かどうかは、別の話です。
例えば、相続税対策のために多額の借入れをして不動産を購入したり、会社の株式の評価額を下げるために、経営上の必要性が乏しい組織再編を行ったりするケースです。
税金の計算上は有利になったとしても、その後の財産管理や会社経営にまで目を向けなければ、本人や家族にとって望ましい結果になるとは限りません。
相続税は減っても、負担が増えることがある
実際に、相続税の評価額を下げることを優先した結果、財産を引き継ぐ家族に思わぬ負担が生じる場合もあります。
2025年11月13日、政府税制調査会の同じ専門家会合(第4回)で、相続税の財産評価が大きな論点として取り上げられました。
この議論については、以前のブログで、具体的な事例と共に詳しく紹介しています。

税金の負担を減らすための対策が、将来の家族の暮らしや財産の管理にどのような影響を及ぼすのか。目先の節税効果だけでは判断できない問題です。
専門家が勧める方法なら安心?
もうひとつ考えておきたいのが、提案する側と、提案を受ける側の関係です。
税理士や金融機関など、専門家からの提案であれば、安心して任せられると思う方も多いでしょう。
当然ながら、多くの専門家は顧客の利益を考え、誠実に仕事をしています。
ただ、専門家が提案する方法だからといって、税務上の問題が生じないとは限りません。
また、ある仕組みを導入することで、税理士などの専門家には報酬が発生し、金融機関にとっても、融資の増加や預かり資産の拡大、新たな金融商品の取引などにつながることがあります。
それ自体が悪いわけではありませんが、提案する側と受ける側の利害が、必ずしも一致するとは限りません。
さらに、個々の取引が形式上は法律に沿っていても、それらを組み合わせた一連の取引について、税務上の問題が生じる場合があります。
税法には、同族会社などの取引によって税負担が不当に減少する場合に、その行為や計算を税務上認めない「行為計算否認」という規定があります。
また、相続税の計算では、国税庁が定める「財産評価基本通達」に基づいて財産を評価するのが一般的ですが、その方法による評価が著しく不適当と認められる場合には、別の方法で評価する仕組みも設けられています。
つまり、専門家から提案された節税策であっても、その取引の内容や実態によっては、想定していた税務上の効果が認められない可能性があるのです。
もっとも、税負担が軽くなることや節税目的があることだけで、直ちに否認されるわけではありません。
行為計算否認にも、通常とは異なる財産評価にも、それぞれ適用されるための要件があります。
専門家の知識や経験を借りることは大切ですが、提案された方法をそのまま受け入れるのではなく、仕組みや、想定されるリスクについて納得できるまで説明を求め、必要に応じて別の専門家の意見も聞いてみる。
そして、何よりも大切なのは、その対策が本当に自分たちに必要なものなのかを、自分たちで考えて判断することではないでしょうか。
租税回避スキームの提供者にも向けられる視線
今回の議論で注目したいのは、税務当局の関心が、節税策を利用する納税者だけでなく、それを提案・提供する側にも向けられていることです。
2026年11月4日に開催された第6回専門家会合では、租税回避等への対応について、さらに具体的な検討の方向性が示されました。
▶ 内閣府・政府税制調査会「第6回専門家会合」(2026年11月4日)会議資料
具体的には、税理士の業務独占の対象となる行為の範囲の明確化、税理士や金融機関等のタックスプランニングに関する行動規範、問題となる租税回避スキームの公表、義務的開示制度(MDR)の導入、スキームの組成・販売を行う事業者への規制やペナルティなどです。
義務的開示制度(MDR)とは、一定の租税回避スキームについて、税務当局への情報開示を義務づける制度のことです。
今回の資料では、諸外国の取組みも紹介されています。
例えば、米国や英国では、一定の租税回避スキームについて、提供者などに税務当局への情報開示を求める制度が、すでに導入されているそうです。
また、英国では、銀行に対して税法の文言だけでなく、その趣旨も踏まえて行動するよう求める規範が設けられているほか、悪質な租税回避スキームについては、販売を差し止め、提供者の実名を公表する制度もあるとのこと。
このように、海外では、租税回避スキームを利用する納税者だけでなく、それを提案・提供する側にも責任を求める仕組みが整えられています。
今回、日本でも、個々の納税者に対する課税処分だけでなく、租税回避スキームが開発され、販売され、利用される仕組みそのものへの対応が検討課題として示されました。
もっとも、具体的な制度改正が決まったわけではありません。
また、税負担を軽減する対策が、すべて問題になるわけでもありません。
租税回避への対応を強化する一方で、通常の経済活動や正当な節税まで過度に制約することのないよう、今後の議論を見守りたいと思います。
何のための相続対策なのか
相続対策は、税金の計算だけで完結するものではありません。
相続税がいくら減るのかという点は、大切な判断材料のひとつです。ただ、それだけで判断できるわけではないでしょう。
財産を誰に引き継いでもらいたいのか。
引き継いだ人は、その財産を無理なく管理していけるのか。
家族の間で、考え方や希望に違いはないのか。
そして何より、財産を持っている本人が、これからどのように暮らしていきたいのか。
こうしたことを考えずに、税金の数字だけを追いかけてしまうのは、少し違うように思うのです。
相続対策のために、今の生活を犠牲にしたり、必要以上のリスクを負ったりする必要があるのか。
家族のために行ったはずの対策が、かえって家族を困らせる結果にならないか。
税金の計算とは別のところにも、目を向けておきたいものです。
そして、こうしたことは、専門家が代わりに決められるものでもありません。
どのような暮らしを望み、何を大切にして、誰に何を引き継いでいきたいのか。
その答えは、本人や家族の中にあるはずです。
専門家の役割は、その想いを実現するために、必要な情報や選択肢を示し、判断を支えることではないでしょうか。
「税金が安くなる」の、その先まで
今回の政府税調の資料からは、租税回避スキームに対する税務当局の問題意識と、提案・提供する側も含めた制度的な対応の方向性が見えてきます。
一方で、こうした議論があるからといって、相続税対策そのものを怖がる必要はありません。
税制上認められた制度を活用することも、専門家の助言を受けることも、大切な選択肢です。
ただ、その選択を専門家任せにしてしまわないこと。
「税金がこれだけ安くなります」と言われたとき、金額だけで判断するのではなく、なぜその方法を選ぶのか、どのようなリスクがあるのか、そして自分たちが望む将来につながるのかを考えてみる。
必要であれば、家族で話し合ったり、別の専門家の意見を聞いたりするのも一案でしょう。
相続対策は、誰かに勧められた方法をそのまま実行することではなく、自分たちが望む未来のために、納得できる方法を選んでいくこと。
大切な財産と、そこに込められた想いを、どのような形で未来へつないでいくのか。
「税金が安くなる」という話に出会ったときこそ、提案をそのまま受け入れるのではなく、自分たちの未来を主体的に考えるきっかけにしていただけたらと思います。
【お知らせ】
このたび、書籍『“なんとなく気になる”が、最初の一歩~大切なのは心をつなぐ相続~』を出版しました。
相続を、財産や手続きだけでなく、想いや愛情を未来へつなぎ、今を大切に生きるための機会と捉えた一冊です。
相続について「なんとなく気になる」と感じたときに、ぜひ手に取っていただけたら嬉しいです。
“なんとなく気になる”が、最初の一歩 ~大切なのは心をつなぐ相続~

「突然の別れ」は、誰にとっても他人事ではありません。
だからこそ、“その時”が来る前に、できる準備を。
あなたやご家族の大切な想いを、
静かに、でも確かに未来へつなげるために─
相続や生前対策に関するご相談はお気軽にどうぞ!
イベントやお得な情報をメルマガやLINE公式からご案内しています!
★「想いと豊かさを未来へ繫ぐメルマガ」
相続・生前対策や税制改正など、ブログでは書ききれない情報や、そのとき感じたことを隔週でお届けしています。
ご登録プレゼント受け取ってください🎁
その1「生前対策はじめの一歩チェックシート」
その2「相続トラブルを防ぐための3つのステップ」
★LINE公式
ご登録で相談料が割引になります🎁
★はじめの一歩にぜひどうぞ【note記事】
\生前対策 “はじめの一歩” /
専門家に相談する前に 家族で相続を考える「3つの質問」
※画像をクリック!
