 堀 亜砂子
想いと豊かさを未来へ繋ぐ案内人
相続対策コンサルタント
堀亜砂子です!
今年3月、三井住友銀行の「SMBCデジタルセーフティボックス」について、こんな記事を書きました。

デジタルセーフティボックスとは、預貯金や保険、不動産などの財産情報だけでなく、医療や介護、葬儀の希望、
さらには家族へのメッセージまで登録しておき、あらかじめ指定した家族に必要なタイミングで伝えることができるサービスです。
記事の最後に私は、「これからもっとよいサービスが出てくることを期待しつつ、自分自身でもいろいろ検討してみようと思います」と書いていました。
そんななか先日(2026年8月26日)、三菱UFJフィナンシャル・グループから、新たなデジタル相続プラットフォーム「エムットそうぞく」が発表されました。
今回はこれをきっかけに、銀行が提供する相続や認知症への備えに関するサービスが、現在どのように広がっているのかを見てみたいと思います。
※以下は2026年9月9日現在、各金融機関が公表している情報をもとにしています。
三菱UFJ「エムットそうぞく」とは
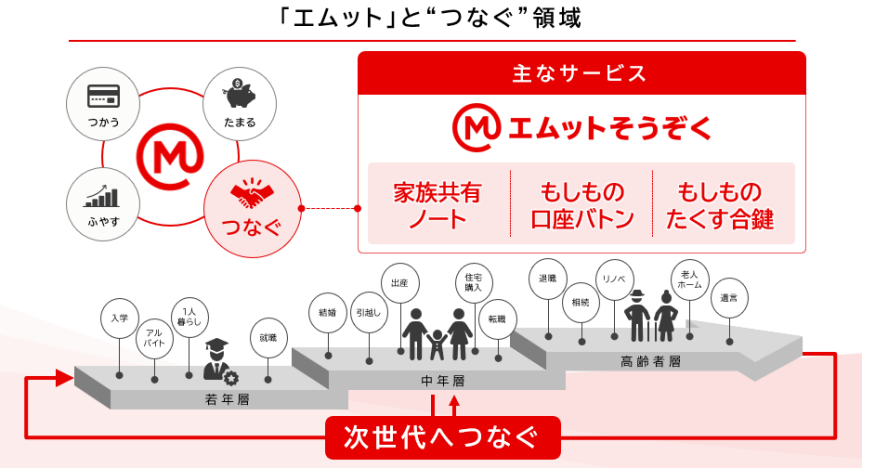
「エムットそうぞく」は、2026年度下期にリリース予定のデジタル相続プラットフォームです。
三菱UFJ銀行がプラットフォームを開発・提供し、三菱UFJ銀行と三菱UFJ信託銀行が関連商品を提供することで、
相続に関する情報整理から家族との対話、具体的な準備、手続きまでをデジタル上で総合的に支援することを目指しています。発表されている中心的なサービスは3つです。
「家族共有ノート」――情報整理だけでなく、家族で話すところまで
一つ目が「家族共有ノート」。
医療・介護や葬儀・お墓についての希望、財産や契約に関する情報などを整理することができます。
ここだけを見ると、以前ご紹介したSMBCデジタルセーフティボックスや、常陽銀行の「あんしんノート」に近いようにも見えます。
ただし特徴的なのは、単に情報を書き残すだけではなく、判断能力が低下したときや相続時に家族が直面しやすい問題を題材に、「わが家ではどうするのか」を家族で話し、その内容まで記録できることです。
相続準備というと、「財産を整理する」「遺言書を作る」といった具体的な対策が先に思い浮かびます。
でも、その前に、
本人はどうしたいのか。
家族はどう考えているのか。
何について話し合っておいた方がよいのか。
そこから始められる仕組みになっている点は、興味深く感じられました。
「もしもの口座バトン」――誰に、どの割合で渡すかを決めておく
二つ目が「もしもの口座バトン」です。
本人が三菱UFJ銀行に預けている資産について、相続発生後に受け取る家族と受取割合を生前に指定しておくことができます。
来店せずオンライン上で電子契約まで行うことができ、利用料は無料。
相続発生後は、その対象資産について遺産分割協議を経ることなく、あらかじめ指定した内容に沿って受取手続きに進めるとされています。
相続が発生すると、預金口座は原則として自由に動かせなくなります。
葬儀費用や当面の生活費など、亡くなった直後ほどお金が必要になるにもかかわらず、遺産分割がまとまるまで時間がかかるケースもあります。
そうした場面への備えとしては、かなりわかりやすい仕組みです。
一方で、今回のニュースリリースだけでは、このサービスの契約上・税務上の細かな取扱いまでは明らかになっていません。
実際にサービスが始まった際には、商品説明書や契約内容まであらためて確認してみたいところです。
「もしものたくす合鍵」――認知症になる前と亡くなった後を一つの信託で
三つ目は、三菱UFJ信託銀行の商品として提供予定の「もしものたくす合鍵」です。
こちらは、体力の衰えや認知症などによって自分でお金を管理することが難しくなった場合に、あらかじめ指定した代理人が本人のために信託金の払出しを請求できる仕組み。
さらに相続が発生すると、残った信託金をあらかじめ指定した人が受け取ることができます。
つまり、認知症などに備えた生前の財産管理と、死亡後の資産承継を一つの信託で備えるわけです。
契約時の手数料は無料で、80歳までは月額管理手数料もかからず、80歳以降は月額1,628円(税込)とされています。
ほかの銀行にも広がる「元気なうちの備え」
もちろん、こうしたサービスを始めているのは三菱UFJだけではありません。
各行の商品を細かく見ていくと相当な数になりますが、「情報や想いを残す」「判断能力の低下に備える」「死亡後の承継・手続きを助ける」という視点から主なものを拾うと、それぞれ違った特徴が見えてきます。
三井住友銀行
前回ご紹介した「SMBCデジタルセーフティボックス」では、預貯金や不動産などの財産情報のほか、医療・介護・葬儀についての希望、ID・パスワード、大切な物の保管場所、動画・音声・文章によるメッセージまで登録できます。
月額330円(税込)で、生前から家族に見せる情報と、相続開始後に開示する情報を分けることもできます。
死亡後の手続きには、戸籍収集や財産調査、金融機関の解約・換金手続きなどを支援する「相続手続らくらくサービス」もあります。基本報酬は38万5,000円(税込)です。
みずほ銀行・みずほ信託銀行
みずほ銀行には、本人が元気なうちに将来の代理人を指定しておく「代理人予約サービス」があります。
認知機能が低下した後、所定の診断書などを提出することで代理人との取引を開始する仕組みです。
みずほ信託銀行には「認知症サポート信託」もあり、認知症になった場合でも本人のお金を生活費や医療・介護費に使えるよう、あらかじめ手続代理人を定めて備えておくことができます。
相続発生後については、みずほ信託銀行の「WEB遺産整理」があり、金融資産や不動産について非対面を中心に手続きを進めることができます。基本報酬は44万円(税込)です。
りそな銀行
りそな銀行は、信託を利用した生前の財産管理に力を入れている印象です。
「頼れる安心定期・頼れる安心信託」は、元気なうちは本人が自分のお金を使い、介護や認知症など「もしも」のときには、あらかじめ定めた家族が資金を引き出せるよう備える商品です。
また、家族や親族に頼ることが難しい人向けには「おひとりさま安心信託」もあり、提携する高齢者等終身サポート事業者による身元保証や死後事務などと組み合わせ、生前から相続発生後まで必要な資金を管理する仕組みも提供されています。
「家族がいること」を前提にしない備えまで金融機関の商品として登場しているところにも、時代の変化を感じます。
常陽銀行
前回の記事では、常陽銀行の情報承継サービス「あんしんノート」をご紹介しました。
「あんしんノート」では、財産情報や医療・介護についての意向などをWEB上に整理し、指定した家族へ一定のタイミングで開示できます。
常陽銀行では、このほか、2025年からスマート相続口座「あんしんバトン」も提供されています。
常陽銀行に預けている預金等について、あらかじめ受け取る人と配分を定めておき、相続発生時にその内容に沿って承継する仕組みです
常陽銀行のQ&Aを見ると、こちらは贈与契約を利用した仕組みであり、遺言との関係や遺留分にも注意が必要であることが説明されています。
「国内金融機関初」は、何が初めてなのか
今回の三菱UFJのニュースリリースでは、「もしもの口座バトン」について「国内金融機関初」、「もしものたくす合鍵」についても「国内金融機関初」と説明されています。
ただ、ここは少し丁寧に読む必要があります。
「もしもの口座バトン」は、来店不要・電子契約・無料などの特徴を備えた資産承継サービスとして初めてという意味です。
死亡後にあらかじめ指定した人へ金融資産を承継する仕組みそのものが初めて、というわけではありません。
常陽銀行の「あんしんバトン」のようなサービスはすでに存在しています。
また、「もしものたくす合鍵」についても、財産管理と資産承継の機能をスマートフォンアプリを活用して一体的に提供する信託商品として初めてという説明です。
「国内初」という言葉だけを見るのではなく、何をもって初めてとしているのかを確認することも大切でしょう。
「亡くなった後」だけでなく「元気なうち」から
こうして各行のサービスを見比べてみると、銀行の相続サービスがずいぶん変わってきたことを感じます。
かつて金融機関の相続サービスというと、
遺言信託。
遺産整理。
亡くなった後の預金や有価証券の名義変更。
「相続が起こった後」の手続きが中心だった印象があります。
ところが今は、
財産や契約を整理する。
医療や介護について考える。
家族に想いを伝える。
認知症になった場合のお金の管理に備える。
亡くなった直後に家族が使える資金を確保する。
と、まだ元気なうちから始めるものへと範囲が大きく広がっています。
三菱UFJの「家族共有ノート」が「家族との対話」そのものをサービスに組み込もうとしているのも、その象徴の一つなのかもしれません。
便利なサービスが増えても、それだけでは相続対策は完結しない
一方で、注意しておきたいこともあります。
例えば「もしもの口座バトン」で指定できるのは、三菱UFJ銀行に預けている対象資産です。
常陽銀行の「あんしんバトン」も同じく、常陽銀行で保有する対象資産についての仕組みです。
実際の相続財産には、
他の銀行の預金。
証券会社の有価証券。
不動産。
生命保険。
自社株式。
デジタル遺産。
など、さまざまなものがあります。
さらに、相続人全体への財産配分、遺留分、遺言との整合性、そして相続税まで考える必要があります。
ですから、一つ一つのサービスが便利だからといって、それだけで相続対策全体が完成するわけではありません。
個々のサービスを上手に使いつつ、家族全体、財産全体を見渡して考える。
そこは、これからサービスが便利になればなるほど、むしろ大切になってくるのではないかと思います。
まとめ
今年3月、デジタルセーフティボックスの記事を書いたとき、「何を遺すかだけでなく、どう伝わる形にしておくか」
ということについて書きました。
今回いろいろな銀行のサービスを調べてみると、その先にはさらに、
どう家族で話すか。
判断能力が低下したときにどうするか。
亡くなった直後のお金をどうするか。
そして、どのように次の世代へつなぐか。
というところまで、金融機関によるサポートが広がり始めています。
相続対策というと、少し前までは「遺言書」「相続税」「節税」といった話が中心になりがちでした。
でも本来はもっと長い時間軸で考えるもの。
元気な今から、家族と話し、情報を整理し、自分に合った方法で少しずつ備えておく。
銀行の相続サービスの変化を見ていても、そんな方向へ時代が動いているように感じます。
【参考資料】
本記事は、各金融機関の公式ウェブサイト・公表資料をもとに作成しています(2026年9月9日現在)。
※三菱UFJ「エムットそうぞく」については、本文中にニュースリリースへのリンクを掲載しています。
SMBCデジタルセーフティボックス|三井住友銀行
代理人予約サービス|みずほ銀行
頼れる安心定期・頼れる安心信託|りそな銀行
情報承継サービス「あんしんノート」|常陽銀行
スマート相続口座「あんしんバトン」|常陽銀行
「あんしんバトン」パンフレット・Q&A|常陽銀行
※本記事は、相続準備の考え方の一例としてご紹介したものであり、特定の商品やサービスを推奨するものではありません。実際に利用を検討される場合は、最新の情報をご確認のうえ、ご自身に合った方法をご判断ください。
【お知らせ】
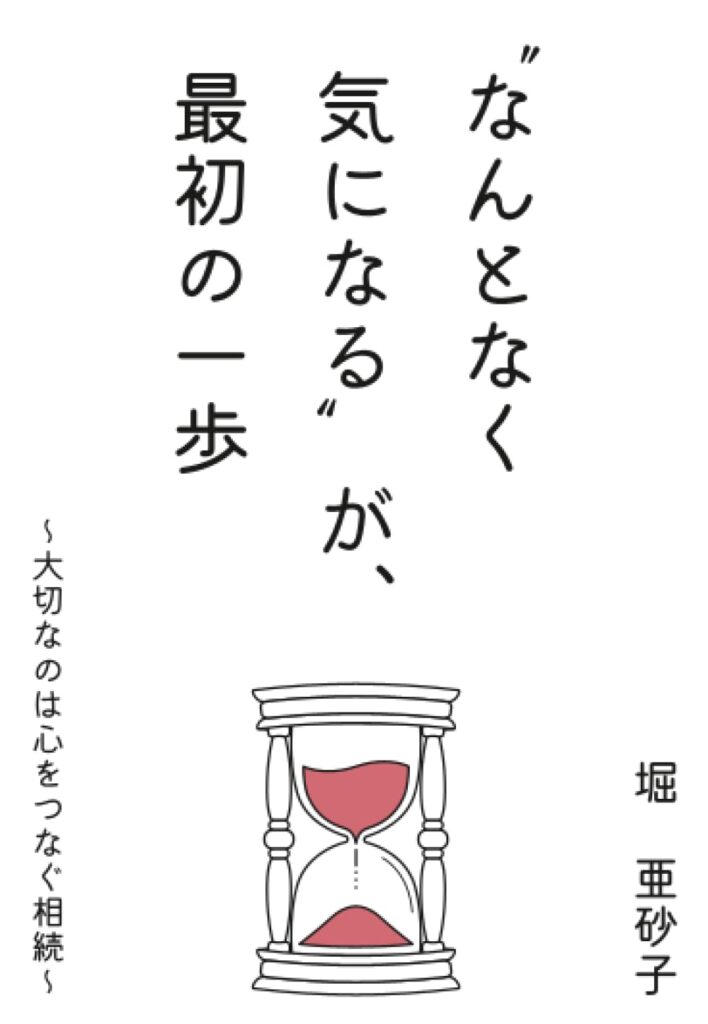
このたび、書籍『“なんとなく気になる”が、最初の一歩~大切なのは心をつなぐ相続~』を出版しました。
相続を、財産や手続きだけでなく、想いや愛情を未来へつなぎ、今を大切に生きるための機会と捉えた一冊です。
相続について「なんとなく気になる」と感じたときに、ぜひ手に取っていただけたら嬉しいです。
“なんとなく気になる”が、最初の一歩 ~大切なのは心をつなぐ相続~
「突然の別れ」は、誰にとっても他人事ではありません。
だからこそ、“その時”が来る前に、できる準備を。
あなたやご家族の大切な想いを、
静かに、でも確かに未来へつなげるために─
相続や生前対策に関するご相談はお気軽にどうぞ!
イベントやお得な情報をメルマガやLINE公式からご案内しています!
★「想いと豊かさを未来へ繫ぐメルマガ」
相続・生前対策や税制改正など、ブログでは書ききれない情報や、そのとき感じたことを隔週でお届けしています。
ご登録プレゼント受け取ってください🎁
その1「生前対策はじめの一歩チェックシート」
その2「相続トラブルを防ぐための3つのステップ」
★LINE公式
ご登録で相談料が割引になります🎁
★はじめの一歩にぜひどうぞ【note記事】
\生前対策 “はじめの一歩” /
専門家に相談する前に 家族で相続を考える「3つの質問」
※画像をクリック!
